2019年中国煤矿机械行业市场规模与竞争格局 集中度加速提升,输送机与支架主导市场
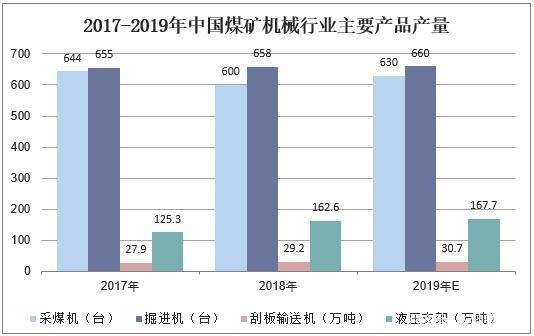
2019年,中国煤矿机械行业在供给侧结构性改革深化、煤炭行业兼并重组的背景下,呈现出市场规模稳健增长、竞争格局加速重塑的态势。行业集中度不断提升,尤其是在输送机、支架等核心装备领域,龙头企业的优势愈发凸显。
一、市场规模稳步扩大
2019年,中国煤矿机械行业市场规模达到约1450亿元(按产值统计),同比增长约7%。其中,煤炭综采设备(包括液压支架、采煤机、刮板输送机等)占比超过60%,是驱动行业增长的主要力量。受煤炭价格中高位运行、煤矿智能化改造需求释放等因素拉动,煤机装备更新换代与新增需求同步上升。
从细分产品看:
- 液压支架:作为综采工作面的核心支护设备,2019年市场规模约420亿元,占煤机总规模的29%左右。随着大采高、放顶煤等工艺普及,高端支架需求增长明显。
- 输送机:包括刮板输送机、带式输送机等,2019年市场规模约385亿元,占比约27%。其中刮板输送机受益于综采成套化,带式输送机则在井下主运系统及露天矿中广泛应用。
- 采煤机:市场规模约260亿元,同比增长6%,智能化采煤机成为新增长点。
- 掘进机及其他:合计约385亿元。
二、竞争格局:集中度进一步提升
2019年,煤机行业竞争格局呈现“头部集聚、梯队分化”的特点。主要参与者包括郑煤机、天地科技、三一重装、中煤机械、创力集团、林州重机等。行业CR5(前五家企业市场占有率)从2015年的约35%提升至2019年的48%以上,CR10超过65%。
1. 液压支架领域:郑煤机一骑绝尘
液压支架市场集中度最高。2019年,郑煤机液压支架业务收入超120亿元,市场份额约28%,稳居行业第一;天地科技(含其子公司)份额约12%,位列第二;平煤机、林州重机等跟随其后。前三家企业合计占据约50%的市场份额,较2018年提升5个百分点。中小支架企业则因技术、资金门槛逐步退出。
2. 输送机领域:CR3超40%,刮板机与带式机分化
输送机市场相对分散,但集中度也在提升。在刮板输送机方面,天地科技、中煤张家口(归属中煤装备)、冀凯股份等占据主要份额。2019年,天地科技刮板机市场份额约20%,中煤张家口约12%,冀凯约8%,CR3达到40%。在带式输送机市场,华电重工、煤科杭州院、上海煤科等企业份额靠前,但单一企业份额均不足10%,行业仍较低集中。
整体输送机板块,龙头企业的系统集成能力成为竞争关键,具备整机+电控+服务能力的厂商更受煤矿客户青睐。
3. 采煤机与掘进机:头部稳定,外资退潮
采煤机领域,天地科技、上海创力、西安煤机占据前三,合计份额约45%。掘进机市场,三一重装、天地科技、沈阳北方重工等形成第一梯队,艾柯夫、山特维克等外资品牌份额持续下滑,国产化率提升至85%以上。
三、行业集中度提升的驱动因素
- 煤炭去产能与兼并重组:2019年,大型煤炭企业集团(如国家能源集团、中煤集团、同煤集团等)进一步整合中小煤矿,提高单井规模,带动煤机采购向头部供应商集中。
- 智能化与成套化要求:煤矿智能化建设加速,对煤机装备的可靠性、成套性、系统兼容性提出更高要求,小型煤机企业难以满足,从而被挤出市场。
- 资金与研发壁垒:液压支架、输送机等重资产行业,研发投入大、回款周期长,上市公司及国企更具优势。2019年,郑煤机研发投入超6亿元,天地科技超10亿元。
- 安全监管趋严:煤矿安全标准提升,淘汰低端产品,促使煤矿优先选择品牌信誉好的大型煤机企业。
四、未来趋势展望
2019年之后,煤机行业集中度预计继续提升,CR5有望在2025年突破60%。输送机与支架领域将呈现:
- 液压支架:郑煤机、天地科技双寡头格局强化,高端化、智能化、国际化成为方向;
- 输送机:刮板机集中度快速上升,带式机亦将通过并购整合提高集中度,头部企业将提供“输送+控制+运维”一体化解决方案;
- 跨界竞争:工程机械巨头(如三一、徐工)加速进入煤机领域,进一步挤压中小型专业厂商的生存空间。
2019年中国煤矿机械行业在市场规模扩大的竞争格局向头部集中,输送机、支架等核心产品领域尤为突出。只有具备技术、品牌、资金和系统集成能力的企业才能在行业中持续领跑。
如若转载,请注明出处:http://www.huaqiuyixian.com/product/47.html
更新时间:2026-10-22 09:50:56